بخشنامه تعیین گروه بندی صاحبان مشاغل ابلاغ شد
(سه شنبه 1397/03/29)
اقتصاد ایران:
بخشنامه سازمان امور مالیاتی کشور درخصوص تعیین گروهبندی صاحبان مشاغل ابلاغ شد.
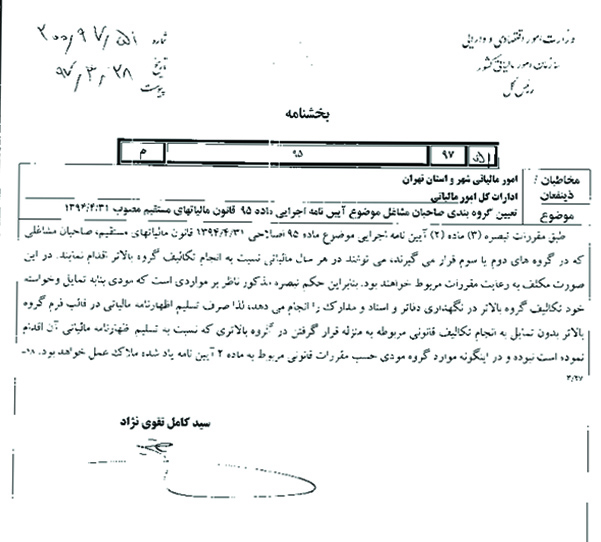
به گزارش خبرنگار مهر، بخشنامه سازمان امور مالیاتی کشور درخصوص «تعیین گروهبندی صاحبان مشاغل موضوع آییننامه اجرایی ماده ۹۵ اصلاحی قانون مالیاتهای مستقیم مصوب ۱۳۹۴/۴/۳۱»، روز گذشته (دوشنبه ۲۸ خرداد) توسط رئیس کل سازمان امور مالیاتی کشور به ادارات کل امور مالیاتی سراسر کشور ابلاغ شد.
بر اساس این بخشنامه، صاحبان مشاغلی که در گروه های دوم یا سوم قرار می گیرند، می توانند در هر سال مالیاتی نسبت به انجام تکالیف گروه بالاتر اقدام کنند.
متن این بخشنامه به شرح زیر است:
امور مالیاتی شهر و استان تهران
ادارات کل امور مالیاتی
تعیین گروه بندی صاحبان مشاغل موضوع آئین نامه اجرایی ماده ۹۵ قانون مالیات های مستقیم مصوب ۱۳۹۴/۰۴/۳۱
طبق مقررات تبصره (۳) ماده (۲) آئین نامه اجرایی موضوع ماده ۹۵ اصلاحی ۱۳۹۴/۰۴/۳۱ قانون مالیات های مستقیم صاحبان مشاغلی که در گروه های دوم یا سوم قرار می گیرند، می توانند در هر سال مالیاتی نسبت به انجام تکالیف گروه بالاتر اقدام نمایند. در این صورت مکلف به رعایت مقررات مربوط خواهند بود. بنابراین حکم تبصره مذکور ناظر بر مورادی است که موردی بنا به تمایل و خواسته خود تکالیف گروه بالاتر در نگهداری دفاتر و اسناد و مدارک را انجام می دهد، لذا صرف تسلیم اظهارنامه مالیاتی در قالب فرم گروه بالاتر بدون تمایل به انجام تکالیف قانونی مربوطه به منزله قرار گرفتن در گروه بالاتری که نسبت به تسلیم اظهارنامه مالیاتی آن اقدام نموده است نبوده و در این گونه موارد گروه مودی حسب مقررات قانونی مربوط به ماده ۲ آئین نامه یاد شده ملاک عمل خواهد بود.


 صنعت موتورسیکلت و دوچرخه